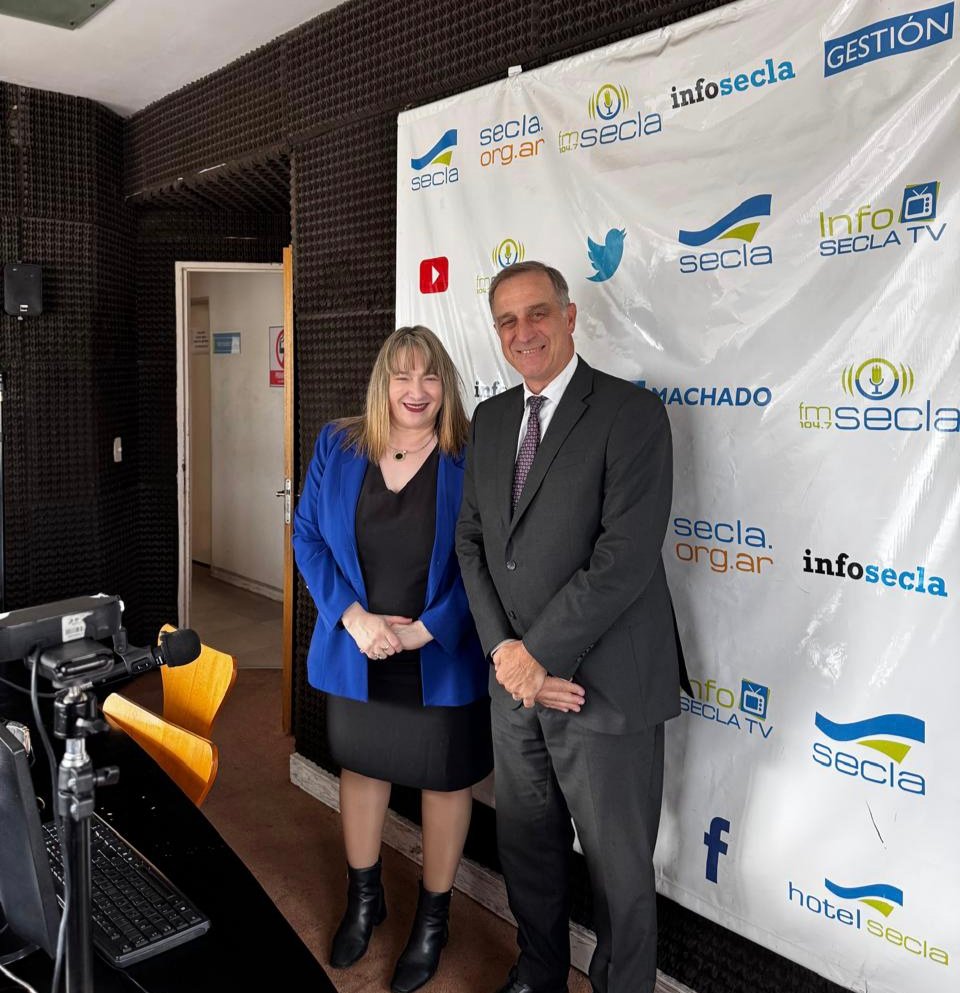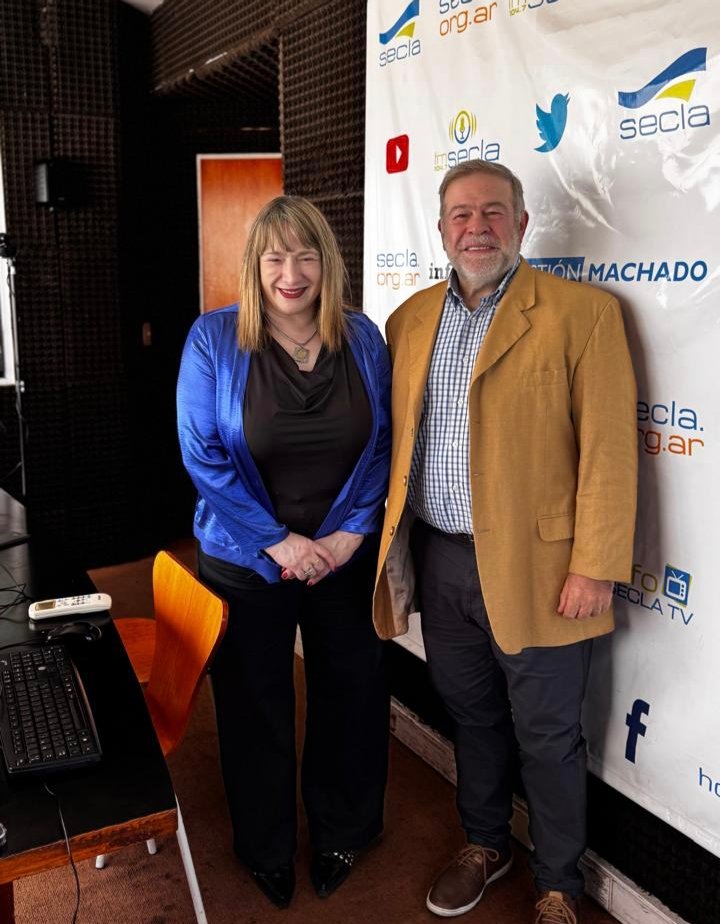
Nueva edición de Se Hará Justicia con la conducción de la Dra. Verónica Ottaviano y con la visita en esta ocasión del Dr. José Hernández, Agente Fiscal del Departamento Judicial de Avellaneda y Lanús. El tema abordado en este programa estuvo relacionado con la defensa del consumidor y una serie de interrogantes, entre ellos, los pagarés, sus vigencias y utilizaciones; las tarjetas de crédito y los planes de ahorro. El Dr. José Hernández desarrolló estos temas en diálogo con Verónica Ottaviano.
Nacido en Cacharí, un pueblo en el centro bonaerense, Hernández desarrolló una vasta trayectoria en el Poder Judicial. Recibido como abogado en la Universidad Nacional de La Plata desde muy joven desempeñó (y aún desempeña) diversas tareas en ese ámbito.
«Cuando aún no me había recibido hice una suplencia reemplazando a una compañera que había sido madre y me terminé quedando», contó Hernández, de paso por la Justicia Federal de Lomas de Zamora y que actualmente desempeña tareas como Agente Fiscal en el Departamento Judicial de Avellaneda – Lanús. Una tarea en la cual vela por los intereses del Estado, corroborar el correcto pago de una Tasa de Justicia, analizar los plazos de prescripción o determinar el encuadre legal de disputas.
Verónica Ottaviano: Hoy los consumidores cada vez están más endeudados. Incluso ahora aparece una nueva figura o mejor que no se utilizaba demasiado que es la del consumidor sobreendeudado, que muchas veces empezó firmando pagarés porque le daban acceso a un crédito de tantos años. Un caso concreto que sucedió en 2018 donde una persona firma un pagaré en garantía de un crédito pagadero en 20 meses, y la persona que le dio el crédito agrega en el pagaré que va a tener 10 años para poder presentarlo al cobro. Esta persona, bueno, realmente no pudo terminar de pagar por lo oneroso que se le tornó el pago de esta deuda. Entonces, el acreedor lo que hizo fue: el pagaré lo firmaron en el año 2018 y en el año 2024 presenta el pagaré en la justicia y dice: «Quiero ejecutar este pagaré». ¿Qué dice el agente fiscal?
José Hernández: Bueno, en esto primero tenemos que hablar de la ley de Defensa del Consumidor. Entra por ahí. Primer punto es saber si esta relación que se generó entre estas dos personas estaba encuadrada dentro de una relación de consumo. Es decir, si esa persona había solicitado ese préstamo de dinero a los fines de satisfacer alguna situación personal de uso propio. ¿Qué quiero decir con esto? Que si ese pagaré tenía un fin o seguía un fin también comercial… Por ejemplo, una persona que tenía un comercio lo iba a usar para comprar mercadería para revenderla en el comercio; esto no entraría dentro de la ley de Defensa del Consumidor. Tiene que ser para un provecho propio o de un grupo familiar, pero nunca para un emprendimiento o utilidad comercial de intermediación. Esto esta encuadrado en la ley 24.240 de Defensa del Consumidor a nivel nacional y también en la provincial, que son bastante similares en sus puntos.
Tenemos que tener en cuenta también que todo lo que hace a la defensa del consumidor y al derecho del consumidor hoy tiene amparo constitucional. La ley obliga a que las empresas —digo empresa, digo financiera, digo bancos— tengan un montón de requisitos a cumplir para con el consumidor, desde brindar información clara y precisa de las pautas que se ponen en cada uno de los contratos, ya sea un mutuo, un préstamo prendario para la compra de un auto, un plan de ahorro, una tarjeta de crédito, cualquier servicio público (luz, gas, agua, televisión, Wi-Fi), viajes… o sea, hasta las empresas de turismo también quedarían abarcadas. Todo lo que genere una relación de consumo va a estar dentro de la ley.
Y justamente lo que estábamos comentando en cuanto a las pautas que tiene que tener de claridad y a los ítems que tiene que tener ese contrato, tienen que ser claras, tienen que ser precisas. Precisamente, el artículo 36 de la ley 24.240 es el que establece cuáles son los requisitos que tiene que tener esa información que hay que suministrarle al consumidor: lógicamente el monto que se presta, cuáles son los intereses, cuál es el interés efectivo anual, cuál es el interés efectivo mensual, si son cuotas, qué cantidad de cuotas, qué periodicidad de las cuotas, qué monto de cada cuota, si ese crédito tiene gastos o no… o sea, toda esa información tiene que estar precisa para que ese mutuo, ese contrato, sea válido y a partir de ahí ejecutable.
En este caso, bueno, el agente fiscal lo que dijo fue —y el juez adhirió a lo que decía el agente fiscal—: «A mi modo de ver, lo que yo opino es que encuadra dentro de la ley de defensa del consumidor y que esta cláusula es nula porque no se puede extender». Entonces, lo que hizo fue declarar prescripto el crédito porque lo mandó a la normativa de origen, a la normativa que regula el tema del pagaré que eran 3 años. Pero yo me pregunto: si lo hubiese mandado a la ley de defensa del consumidor, estamos hablando de 2018 al 2024, ¿cuál es el plazo de prescripción?
Si estamos dentro de una relación comercial definida por la ley 24.240, que es lo que estamos diciendo, hay una relación de consumo —en este caso, relación de consumo financiero—, el plazo… tenemos varios plazos a tener en cuenta. Primero, el plazo donde se emite el pagaré: a partir del plazo de emisión hay un año para la presentación al cobro. Es el primer plazo a tener en cuenta. A partir de ese año de presentación al cobro, tengo tres años para la presentación de la demanda. En total, desde que se firmó el pagaré, serían cuatro años en total.
Ahora bien, tenemos que destacar esto: hay pagarés y hay financieras que cuando se formaliza el mutuo —o sea, el préstamo del dinero— ponen que, por ejemplo, «el pagaré que estoy librando tendrá un plazo de presentación al cobro de hasta 10 años, o hasta de 4 años, hasta de 5 años». Se ponen un plazo así en forma aleatoria cualquiera. Sabemos bien, en primer punto, que todos estos contratos son contratos de adhesión. O sea, acá el consumidor no está discutiendo cláusula por cláusula con esta persona, porque generalmente son situaciones agobiantes donde necesitan el dinero, donde no pueden recurrir a entidades financieras oficiales como sería un Banco Provincia, Nación o demás que tienen otras pautas o por lo menos otros intereses, con otras condiciones y por ahí sin tantas garantías también.
Entonces, bueno, llegan a esta situación de firmar casi sin mirar, netamente contratos de adhesión, y firmaron que ese pagaré tenía un plazo de presentación al cobro de hasta 10 años. Ahí lo que yo digo —y en esto me están acompañando algunos jueces del departamento judicial— es que esa cláusula donde se extiende en forma tan abusiva el plazo de presentación al cobro, que originalmente es de un año de acuerdo al decreto-ley de pagaré y letra de cambio, esa cláusula es abusiva. Entonces, a partir de que la cláusula es abusiva, el contrato… o si decimos tomamos por no escrita la cláusula y decimos entonces que el plazo de presentación al cobro sería un año porque esa cláusula no estaría escrita… si no lo presentó dentro del año desde el libramiento, a los 3 años vista, esa acción está prescrita por no haberlo presentado dentro del año.
Hay jueces de primera instancia acá del departamento judicial que acompañan estos dictámenes; hay algunos que no, que sostienen que no. Si bien por ahí hablan de la abusividad de la cláusula, del plazo y demás, entienden —y también lo ha dicho la Cámara, la sala civil de la Cámara de Apelaciones departamental— que la fiscalía no está legitimada para plantear la defensa en este caso de prescripción de la acción, sosteniendo que está reservada exclusivamente a las partes, en este caso sería el consumidor demandado.
Y justamente la gran discusión que tenemos, o que yo planteo, es que mi intervención —o perdón, no digo mi intervención, la intervención del Ministerio Público Fiscal en asuntos de defensa del consumidor— está expresamente prevista por el artículo 52 de la ley 24.240. O sea, la jurisdicción o los jueces no pueden no dar intervención a la fiscalía, deben darla. Además, esa intervención que yo hago también me lleva a que tengamos que analizar si están dadas las condiciones del artículo 36 —todas estas condiciones que establecíamos que tenían que tener de claridad de monto, de intereses, de cuotas—, o sea, si a mí me habilitan a que me expida sobre la validez o no del contrato de mutuo, creo que mucho más puedo plantear la prescripción o no de la acción, sabiendo que la prescripción es un instituto de orden público.
Entonces, la postura es: si a mí no se me permitiera plantear la prescripción de la acción, ¿qué tengo que hacer?, ¿advertirla y no decir nada?, ¿hacer caso omiso cuando incluso a la persona que la ley precisamente prevé que hay que defender, que es al consumidor, ni siquiera está presentada en el expediente? A veces no existe, porque se lo notifica a un domicilio que bueno, es el domicilio que declaró, el domicilio que denunció o el domicilio que aparece en el DNI, pero la persona no está, no está en el expediente. Yo asumo este rol de guardián de la legitimidad, o sea, yo entiendo que justamente la prescripción de la acción es un instituto de orden público con mucha fuerza, y si la acción está prescrita no se puede avanzar haciendo caso omiso. Esa es mi humilde postura.
Y yo le consulto: todo este planteo es entendible y hasta yo lo veo lógico si hablamos desde el punto de vista del proveedor que inicia una acción y que la acción quizás pueda estar prescrita o no. ¿Qué pasa cuando quien ejerce la acción es el consumidor? o bien, tuve un siniestro con el auto y resulta que la compañía de seguro me entretuvo un año, que me pedía una cosa, que me pedía la otra, que me mandaba el perito médico, y se pasó el año, y entonces cuando yo voy a iniciar, prescribió.
Ahí los plazos de prescripción son totalmente distintos. Esto que estamos hablando es nada más que para el pagaré en una relación de consumo; en esos casos son los plazos ordinarios, ya sea los del Código Civil de 5 años o de 3 años según el tipo de situación.
En el caso de los seguros también es interesante. Nosotros tenemos algunos dictámenes hechos —todavía no tenemos resoluciones de organismos superiores—, hay alguna jurisprudencia que nosotros también planteamos en cuanto al tercero, no digamos en un accidente de tránsito (lo más común, daño y perjuicio), donde el damnificado va contra la parte actora, y también se cita en garantía a la compañía de seguros. Muchas veces la compañía de seguros dice: «Bueno, yo voy a cubrir esto hasta el monto de póliza, cubrir el daño y perjuicio generado hasta tanto».
Bueno, nosotros tenemos —en mi caso he planteado, he hecho algún dictamen— donde justamente entiendo que ese monto no le es oponible al tercero no asegurado, porque el tercero no asegurado sí es usuario, entra dentro de la ley de defensa del consumidor como usuario y beneficiario final. Porque la ley de defensa del consumidor en el artículo 2° dice «beneficiario», no solamente usuario, dice beneficiario. En ese caso, el beneficiario de ese seguro sería el tercero damnificado, no el que contrató la póliza, sino al que atropelló el auto.
Y esto a su vez tiene otras situaciones. Yo creo que también acá está en juego el orden público, porque la ley de seguros obliga al seguro contra terceros para que justamente se haga una reparación integral del daño que se genera. Y el interés que tiene el Estado en este caso es que justamente el damnificado no quede inconcluso en su derecho a reparación integral. Después sí será una cuestión de discutir entre el que contrató el seguro y la compañía de seguros, pero al tercero damnificado hay que cubrirlo en su totalidad.
Esto —de lo cual conozco en algunos departamentos judiciales dictámenes fiscales que no tienen esta postura y dicen que el contrato celebrado entre el asegurado y la compañía de seguro no le es oponible al tercero damnificado— debo decirlo con una cuestión de honestidad intelectual.
Hace tres meses atrás, tuvimos el honor de tener la visita del Procurador General de la Provincia de Buenos Aires, el doctor Conte Grand, que bajó con todo su equipo de trabajo. Tuvimos una charla netamente de trabajo y también de ver cómo estaba el planteo en toda la departamental, y tenía especial interés en lo no penal, se apuntó a esto que estamos charlando. Allí plantee lo yo estaba trabajando, porque eso también lo hablamos con el Procurador: de generar una línea de trabajo de mayor integridad entre todas las departamentales —entre las 20 departamentales— para tener planteos comunes, o que el Procurador General esté en conocimiento de cada departamental, que es justamente lo que él estaba tratando de tener, toda unificada la información para marcar líneas de trabajo.
Y hay otra duda que también se plantea respecto del plazo de prescripción de las acciones derivadas de la ley de defensa del consumidor. Porque, a ver, la ley original hablaba de 3 años. Después hubo una reforma y en esa reforma lo que se dijo, incluso había un artículo que decía que si había un plazo de prescripción mayor se aplicaba ese plazo de prescripción mayor; después esa ley… que incluso se aplicaba todo para los casos también que no solamente eran judiciales, sino administrativos. Después esta ley se deroga y hay otra ley que es la vigente, que es la número 26.994, la última reforma que tuvo la ley 24.240. Y esta última ley sacó, eliminó esa cláusula. Entonces, yo me pregunto: siendo que la ley de Defensa del Consumidor tiene un amparo constitucional tanto en la Constitución Nacional en el artículo 42 como en la Constitución de la Provincia en el artículo 38, siendo que estamos hablando de un derecho constitucional, ¿no se aplica el principio de progresividad en este caso? O sea, ¿se puede derogar el plazo de prescripción y decir son 3 años o son 5 años?
Claro, en sí, como la ley de defensa del consumidor actual no prevé el plazo de prescripción y puntualmente como lo planteaba, se aplican los plazos de prescripción que establecen de acuerdo al caso el Código Civil o la ley de trámite contencioso administrativo. Pero a lo que sí tenemos que tener en cuenta es que siempre va a ser la más beneficiosa a los intereses del consumidor. O sea, en este caso prima justamente este principio de la interpretación más benigna a los intereses del consumidor, que lo dice la propia ley: la propia ley de defensa del consumidor dice que ante la duda o ante cualquier circunstancia siempre se debe interpretar a favor del consumidor. Que es otro principio fundamental que tiene esta ley, dentro de lo que hablamos —el artículo 52, la obligación de que intervenga el Ministerio Público Fiscal y demás—. Otro de los principios rectores es la gratuidad.
Todo el trámite de lo que hace a la ley de defensa del consumidor es gratuito. Eso la gente lo tiene que saber: no se paga tasa de justicia, no se paga nada, no hay gastos. Las costas se imponen al vencido; al ser gratuito, tampoco se le pueden imponer al consumidor. Se le imponen normalmente si la empresa es la vencida, pero al consumidor no, porque el trámite es gratuito. Eso es un principio basal para el acceso a la justicia.
Y sobre todo también —y que no quiero dejar pasar por alto—, siempre debe tenerse en cuenta el domicilio del consumidor para el inicio de la acción. O sea, cuando una empresa, una financiera, un banco demanda, siempre es al domicilio del consumidor. No se puede, aun cuando hayan constituido domicilios especiales en el mutuo o donde fuese, siempre es en el domicilio real del consumidor. Nos estamos manejando con lo que surja del Renaper, digamos, del Registro Nacional de las Personas.
Ahora vamos a pensar que quizás iniciamos una acción de defensa basándonos en la estructura de la ley de Defensa del Consumidor. Hay muchos casos ahora en los cuales se utiliza esa estructura con una interpretación un poco más amplia de lo que es el proveedor y de lo que es el usuario, y perdemos el juicio. Bien, ¿qué pasa con la imposición de costas? ¿Se le pueden cobrar o es como si tuviese un beneficio de litigar sin gastos?
Es un beneficio de litigar sin gastos: es gratuito, lo establece la ley. O sea, ya ni siquiera hay que hacer el beneficio, o sea, no hay que hacer ni el incidente de beneficio de litigar sin gastos. Ya cuando la relación entre actor y demandado queda encuadrada en una relación de consumo, para el consumidor es gratuito, todo es gratuito. Entonces a partir de ahí, justamente, no hay que hacer trámite previo de beneficio de litigar sin gastos ni nada por el estilo. La misma ley lo establece. La gratuidad es un principio también rector e importante para el acceso a la justicia.
Usted algo dijo antes con esto de si el Ministerio Público es parte o no es parte en un juicio. Conforme a esa interpretación, ¿es vinculante el dictamen o no es vinculante?, o ¿no tiene que ver con esto de si es parte o no es parte?
En principio no es vinculante. De hecho, a veces digo cosas que no me hacen caso, así que… no, no es vinculante. No es vinculante la palabra, la última palabra la tiene el juez. Lo que sí tengo habilitado son todas las vías procesales por la vía procesal que corresponda para hacer las impugnaciones correspondientes, ya sean recursos de reposición, recursos de apelación, e incluso lo que planteábamos de la prescripción de la cláusula abusiva de la extensión del plazo de presentación al cobro y la prescripción, donde la Cámara local ha entendido que no estoy legitimado. Nosotros hemos planteado —con el acompañamiento lógicamente del fiscal general departamental— recursos extraordinarios ante la Corte, y hay varios, debe haber en este momento al menos cinco recursos planteados donde se discute la legitimación del Ministerio Público Fiscal para presentar la prescripción de la acción.
Todavía no tenemos resuelto, no ha devuelto ninguno. Sí hubo interés del Procurador General en este tema y que nos iba a acompañar, iba a seguir, así que es un tema que hay jurisprudencia a favor de que sí se puede, que el fiscal lo puede plantear, porque si no volvemos a lo mismo: es un convidado de piedra, ve el expediente pero no puede decir nada, entonces ¿para qué me da intervención? Además, si yo puedo decir que el contrato total es nulo, cuánto más voy a poder decir si está prescrita la acción. Así que bueno, yo por ahí hago carne mi opinión y debo respetar porque hay opiniones que no están de acuerdo con esto y son también valederas porque tienen sus fundamentos.
Antes no lo quise interrumpir porque estaba muy interesante, pero en un momento usted, cuando habló de los principios de la ley de defensa del consumidor, habló del tema de la información clara, de la transparencia, y me vino a la mente un fallo reciente de hace un par de meses de la Cámara de Apelaciones de Lomas de Zamora por el tema de una tarjeta de crédito. En este caso lo que había pasado era que el usuario de la tarjeta de crédito había impugnado, había desconocido una serie de gastos —2.000 y pico de dólares— e había iniciado el proceso. Usted sabe que hay una ley que regula todo el proceso de impugnación de las tarjetas de crédito. Él dijo: «Yo esto no lo hice». Y entonces en el próximo resumen la tarjeta vino y dijo: «No, verificado, realmente era un Airbnb que lo pagó la persona titular». Y la persona dijo: «Yo no lo pagué», y la tarjeta dijo: «Sí, lo verificamos» y se lo comenzó a ejecutar. Y cuando se lo ejecuta, tanto el juez de primera instancia como la Cámara dijeron que ese pago verificado no era suficiente porque no le estaban dando la información clara de cómo lo habían verificado, de qué manera, no habían aportado los comprobantes. Entonces le desconoció la vía ejecutiva y le dijo: «Haga un juicio ordinario si quiere, pero esto no se lo puede ejecutar al usuario». ¿Qué opina de todo esto? —
Es justamente uno de los principios, como decíamos, la información clara, precisa, y también que además de que la información esté escrita —porque normalmente las empresas toman el recaudo con esa letra chiquitita de escribir todo— eso no quiere decir que haya tomado real conocimiento. O sea, tiene que quedar claro cuál es la forma en que se le hace saber al consumidor cada uno de los puntos, cada uno de los intereses, montos y, en este caso de gastos, cómo se va a verificar, de qué forma, dónde, cómo, si tuvo citaciones o no para corroborar esas pericias que se hicieron.
Toda esa información tiene que ser sumamente clara, pero también tiene que estar establecida la forma en que se va a hacer esa comunicación. Muchas veces surge en forma palmaria cuando uno analiza el contrato y está escrito pauta por pauta, y en otros se nota que es confuso. Muchas veces en la práctica nos sucede de ver: «Son tantas cuotas consecutivas» pero no dicen a partir de cuándo ni de qué monto cada cuota. Y eso está en contra de lo que establece claramente el artículo 36. También se establece, por ejemplo, el monto de capital con más los intereses en tanto, pero no se establece esos intereses cómo están pautados, o sea, con qué índice, cuál es la tasa nominativa anual, cuál es la tasa nominativa mensual. Todas esas cosas tienen que estar especificadas con claridad en este acuerdo, ya sea en la solicitud del crédito, en el mutuo propiamente dicho o también en la información de las tarjetas de crédito.
LAS TARJETAS DE CRÉDITO, LAS AGENCIAS DE TURISMO Y LOS PLANES DE AHORRO
Otro de los temas es que la ley de tarjetas de crédito específicamente dice que cuando uno impugna o desconoce un pago o un gasto, lo que debería hacer la tarjeta es bajo ningún punto de vista anularle la tarjeta, y sin embargo se la anula de manera inmediata.
Sí, tal cual, se la anulan. Bueno, eso también, el consumidor lo puede demandar tranquilamente. Ahí sí hay un uso concreto como consumidor de una tarjeta de crédito, el uso queda palmario y tiene todos los derechos y beneficios de la ley de defensa del consumidor. De hecho, hay demandas en este caso.
También hemos tenido casos —nombrábamos hoy— del tema de agencias de turismo, los vouchers de turismo. Ahí hay algunos planteos de la agencia cuando son problemas con los vuelos, donde el planteo que han hecho es decir que no interviene la justicia ordinaria, sino que por la ley de aeronavegación intervendría la justicia federal. Y yo, humildemente en mi dictamen, lo que digo es: bien es cierto, pero no es un problema del vuelo, de si salió o no salió el vuelo; el tema es que no se cumplió con lo que yo como consumidor contraté con la agencia de turismo. Yo no tengo que ir a litigar al fuero federal contra Aerolíneas o contra LATAM, porque yo me quiero litigar con vos que no me cumpliste el contrato que hicimos por un viaje, ya sea de turismo o no. El compromiso que se generó entre el consumidor y este prestador del servicio como agencia de viajes… Ha quedado —y gracias a Dios se ha seguido este dictamen y ha quedado radicado acá en la departamental— fuera la aerolínea, que muchas veces es a la que se apunta. Pero en definitiva eso será un problema que lo tendrá que resolver la agencia con la aerolínea.
Pero a mí consumidor no me pida que me haga cargo de todo: venga a asumir como prestadora del servicio de turismo la responsabilidad. Si usted me está proveyendo algo confiándolo en un tercero que después no cumple, la responsabilidad directa inicial y mi derecho de consumidor es reclamarle a vos.
Lo que sucede muchas veces, lamentablemente, es que las agencias de turismo hay muchas que ni siquiera están inscriptas como agencia de turismo, hay otras que realmente no tienen un capital suficiente porque si están bien inscriptas uno sabe que cuenta con una garantía. Pero bueno, hay muchas que no lo tienen, y la primera reacción tanto del abogado como del usuario es hagámosle un reclamo a la aerolínea. Pero la aerolínea dice: «No, nosotros acá tenemos un código específico».
Esto también, como decíamos de la información, tiene que haber una educación al consumidor, saber todo esto. El consumidor tiene que saber que tiene un montón de derechos, y que no es cuando le dicen «sí, te cambio el vuelo» quedarse conforme, sino que son obligaciones que tienen las empresas porque surgen de una ley que así lo pauta, así lo establece, y están hechas justamente tomando esta situación de desigualdad que tiene el consumidor de a pie con grandes empresas o capitales importantes donde tienen todo un desarrollo financiero, un desarrollo de servicios, donde tienen que cumplir con ese servicio por el cual uno paga y está al día. Entonces, una vez que el servicio es deficiente, lo tratan mal, no le dan lo que corresponde o incumplen de otra manera, tienen que responder dentro del marco de la ley de defensa del consumidor, que es gratuito y tiene un montón de particularidades como este principio que hemos estado tratando, que hacen que esta parte más débil se sienta respaldada y pueda llevar adelante su reclamo, sabiendo que va a haber en este caso, desde la fiscalía y los jueces, un seguimiento de todos estos principios rectores porque la ley lo impone.
Que se sientan protegidos, no están desamparados y no se queden renegando en la casa sin hacer nada cuando tienen la posibilidad de ir adelante con una acción que les es gratuita, que la pueden hacer cerca de su domicilio, y avanzar con pie firme y de forma clara y contundente. Ese es el mensaje que tenemos que dejarle al consumidor.
Sí, tal cual. Y además, porque a veces muchas veces por el monto —a veces estamos hablando acá de sumas considerables, pero quizás una heladera que vino rota dice uno: «Bueno, ¿voy a reclamar esto?»— también está el concepto de daños punitivos, y que sepa el consumidor que ha sido lesionado que la ley de defensa del consumidor prevé no solamente la gratuidad, sino la vía procesal más corta, o sea que el juicio no debería ser tan largo. Por otro lado, «pero yo no tengo pruebas»: no importa, porque acá está la carga probatoria dinámica, o sea, quien tiene que probar muchas veces es el que está en mejor posición para probar, entonces uno puede decir: «Bueno, que pruebe la empresa que esto no ha sido así».
Exactamente. Y después también, en cuanto a los montos, tengan en cuenta que no hay juicios grandes y chicos: esto tiene que ver muchas veces con lo que a mí me costó llegar a esa heladera, a ese microondas, a lo que fuese, y que de buenas a primeras, después de haber pagado y cumplido con la cuota dentro de un plazo de tiempo de garantía, me deje de funcionar y nadie se haga cargo. Ahí está justamente donde tenemos que accionar. Recuerden que primero tienen la vía administrativa —todo lo que hace la Secretaría de Defensa del Consumidor a nivel local en la municipalidad, a nivel provincial—, todos esos caminos que son hasta caminos un tanto informales si se quiere, que no necesitan del abogado y que le van a permitir hacer el reclamo, tener alguien que vele por sus derechos. Si en esa instancia no se llega a una resolución satisfactoria, puede acceder a la vía judicial, donde va a tener también su respuesta que generalmente es óptima. Y como consejo: guarden todo, guarden esa factura, guarden ese ticket, todo esto que en definitiva es lo que va a hacer valer su derecho.
Y otro de los temas también que me parece importante concientizar, porque cada vez vemos más casos —acá en el estudio también nos han llevado varios casos—, es el tema de los planes de ahorro. Cómo muchas veces las concesionarias, las automotrices, te seducen y te dicen: «No, mirá, la cuota es de tanto», y quizás el vendedor, con este ánimo de vender y de cubrir la cuota mínima para seguir siendo concesionarios oficiales de determinada marca, omiten decirte que la cuota no va a ser tan fija, que va a ser en relación a un monto equis que fije, no sé, el dueño de Fiat… Ahora, hubo un fallo y cada vez hay más fallos, pero recientemente un fallo también cercano de la Cámara de Lomas— donde se declaró que habían faltado al deber de transparencia y de información, y que no podían aplicar el índice que a ellos les parecía, sino que el índice tenía que ser un índice informado, por ejemplo, índice por IPC o índice por aumento de tal cosa, que se lo tendría que informar, y que si no, esa cuota no era válida.
Tal cual. Y también en estos casos de planes de ahorro sobre todo, tenemos una economía nuestra bastante conflictiva para este tipo de situaciones, donde estos vaivenes económicos terminan perjudicando siempre al que menos tiene; eso es una lógica que se viene dando históricamente en este país. Pero lo que sí hay en casos de planes de ahorro donde se han hasta reajustado —los jueces han ordenado el reajuste de cuotas de acuerdo justamente a parámetros más reales o que tengan que ver con la cotidianidad o con la realidad de esa persona—, es que muchas veces ha cambiado la situación económica: cuando accedí al plan tenía una situación y hoy tengo otra que ha variado totalmente, y no es una falta de voluntad de pago, es una imposibilidad.
En relación con esto, hoy estamos viendo que hay muchas presentaciones donde también se me corre vista de pequeñas quiebras —pequeñas quiebras en el sentido de que son personas consumidoras que han empezado a tener un crédito, dos, tres, y con esto cubrieron el otro, y llegaron a una maraña, a una situación financiera que se les hace insostenible—, y tienen que pedir su quiebra para poder reorganizarse ellos y reorganizar su núcleo familiar. Generalmente estas personas vemos que su actividad son docentes, empleados de fuerzas de seguridad, gente que sabemos que sus ingresos no son tan altos como para poder solventar todos estos gastos que se le fueron generando, y justamente hacen esta presentación de insolvencia que se encuentra generada a partir de créditos de consumo.
También entiendo —y así lo dictamino— que están abarcados por la ley de Defensa del Consumidor, porque uno analiza ese pasivo y está generado todo por créditos de consumo: préstamo de mutuales, de algunas financieras privadas, alguna entidad pública, pero es evidente que son, por los montos y de dónde provienen, créditos tomados a fin de poder seguir con la vida que después se les vuelven imposibles de pagar. Entiendo yo que justamente se dan todos en relaciones de consumo, todo en relaciones de consumo financiero.
Incluso también hay muchos créditos UVI / UVA que están siendo cuestionados.
Claro.Muy cuestionados, por eso ahí es cuando los jueces tratan y ordenan normalmente la readecuación de la cuota. Y también nosotros hemos tenido, por defensa del consumidor, muchos planes de ahorro donde no se han entregado en tiempo y forma los vehículos o se han entregado con deficiencias, o han fallado en las garantías. Todas esas situaciones son totalmente viables donde se han ordenado la entrega de unidades nuevas, distintas de acuerdo a cada situación.
Pero lo importante de esto es que el oyente entienda que hoy tienen una ley —hace tiempo que tienen una ley— que los protege de estos abusos sobre todo, y que hay un andamiaje estatal a nivel municipal, provincial, nacional y también desde el Poder Judicial como para respaldar estas situaciones, y que no van a estar desprotegidos y van a estar siempre acompañados.
Sí, porque hay como un temor colectivo de decir: «No, bueno, pero yo no le voy a ganar a un banco, no le voy a ganar a esta concesionaria, vos sabés los abogados que tiene…» —Sí, pero vos tenés derecho.
Y en este tema de planes de ahorro o sobre todo de créditos prendarios, el artículo 39 de la ley de prenda automotor permite el secuestro directo del vehículo. Ya en general —mientras hablo estoy pensando, pero creo que los 8 juzgados civiles y comerciales de la departamental entienden la no aplicación—, yo también lo he planteado, la no aplicación entendiendo que es inconstitucional porque se lo deja sin defensa al consumidor, se le secuestra el vehículo sin haber sido escuchado. Entonces, no es de aplicación directa la acción de secuestro del artículo 39, sino que deben iniciar la ejecución prendaria, y así también en general toda la magistratura de acá de la departamental así lo ha entendido y manda a la readecuación: cierra la ejecución directa y ordena la adaptación a una ejecución prendaria a fin de que sea escuchado el consumidor, en este caso el deudor consumidor. La Cámara también ha receptado este criterio y creo que es unánime en la departamental esta situación.